PR
退職後に使える給付を調べていると、「お金を受け取れるなら申し込んだ方がよいのでは」と考える一方で、費用や手続き、再就職への影響が気になるものです。
退職給付金制度のデメリットを考えるときは、公的な給付そのものの条件と、民間の申請サポートを契約するリスクを分ける必要があります。
退職給付金という名前の一つの公的制度があるわけではありません。
主に雇用保険の基本手当や健康保険の傷病手当金などを指す言い方で、対象となる人も申請先も違います。
基本手当は仕事を探す人のための制度であり、傷病手当金は病気やけがで働けない場合の所得補償です。
条件を満たす人が制度を利用すること自体が不利益になるわけではありません。
ただ、入金までの時間、支給額、申告の義務、契約費用などを知らずに予定を立てると、困ることがあります。
この記事では、申請前に知っておきたい点を具体的な場面に分けて整理します。
退職前アドバイザーのサービス内容を確認する
公的窓口への相談は無料です。民間サポートを検討する場合は、料金・支援範囲・解約条件を確認してください。給付の支給を保証するものではありません。
退職代行おすすめ7選
会社へ退職を伝えることに不安がある場合は、退職代行のサービス内容も確認しておきましょう。
当サイトのおすすめサービスから7社を紹介します。
退職代行への依頼と給付金の申請は別の手続きです。
表内の青いサービス名から申込先を確認できます。各サービスの解説へ移動するリンクは、表の下にまとめています。
| サービス | 特徴・相談の入口 | 向いている人 | 申込前に確認したいこと |
|---|---|---|---|
| 退職代行Jobs | 弁護士監修・労働組合との連携 | 退職連絡に加え、有給や書類の相談を整理したい人 | 組合への加入と費用、依頼する対応の範囲 |
| 退職代行OITOMA | 会社への退職連絡・手続きの案内 | 職場との連絡を減らし、郵送などで手続きを進めたい人 | 支払方法ごとの総額と相談できる内容 |
| 退職代行ニコイチ | 退職意思の伝達を支援する民間サービス | 退職を言い出せず、連絡の段取りを相談したい人 | 連絡代行の範囲と退職後のフォロー |
| 退職代行ガーディアン | 労働組合が運営 | 退職条件について労働組合へ相談したい人 | 組合の対応範囲と会社へ伝える希望 |
| 退職代行トリケシ | LINEでの相談・退職手続きの連絡 | 電話より文章で相談内容を整理したい人 | 書類の受取支援とアフターフォローの範囲 |
| 男の退職代行 | 男性向けの退職相談を案内 | 職場の人間関係や引き留めについて相談したい人 | 雇用形態に応じた費用と依頼内容 |
| 退職代行わたしNEXT | 女性向けの退職相談を案内 | 職場の悩みを整理して退職の相談をしたい人 | 連絡方法と退職後の支援の内容 |
退職代行Jobs
退職代行Jobsは、会社への退職連絡と、提携する労働組合への相談を組み合わせて検討できるサービスです。
退職日や有給休暇、離職票など、会社へ伝えたい内容が複数ある人は、相談時に希望を一覧にしておくと話が進めやすくなります。
会社への連絡を頼む場合と、労働組合による交渉を希望する場合では、必要な手続きや費用を分けて確認しましょう。
給付金の準備では、離職票の送付先と発行依頼を会社へどう伝えるかも整理しておくと役立ちます。
退職代行OITOMA
退職代行OITOMAは、自分で会社へ退職を切り出す負担を減らし、退職に必要な連絡を進めたい人が検討できるサービスです。
退職の希望だけでなく、会社から受け取りたい書類や、返却が必要な貸与品もまとめて相談すると準備しやすくなります。
郵送で進めたい手続きがある場合は、退職届、社員証、制服などを誰にどの方法で送るのか確認しましょう。
後払いを希望する場合は手数料を含む総額を確認し、退職後の生活費と分けて予算を考えることが大切です。
退職代行ニコイチ
退職代行ニコイチは、退職の意思を自分で伝えるのが難しい人にとって、会社への連絡方法を相談する選択肢です。
退職理由を詳しく話すのが負担な場合も、会社に伝えてほしい事実と、必要な手続きの希望を分けて整理しておきましょう。
相談時には、退職希望日、会社から本人への連絡をどう扱うか、書類が届かない場合のフォローを確認します。
給付金の申請に使う書類を受け取ることと、公的機関で受給資格を確認することは別の手続きなので、退職後の予定も残しておきましょう。
退職代行ガーディアン
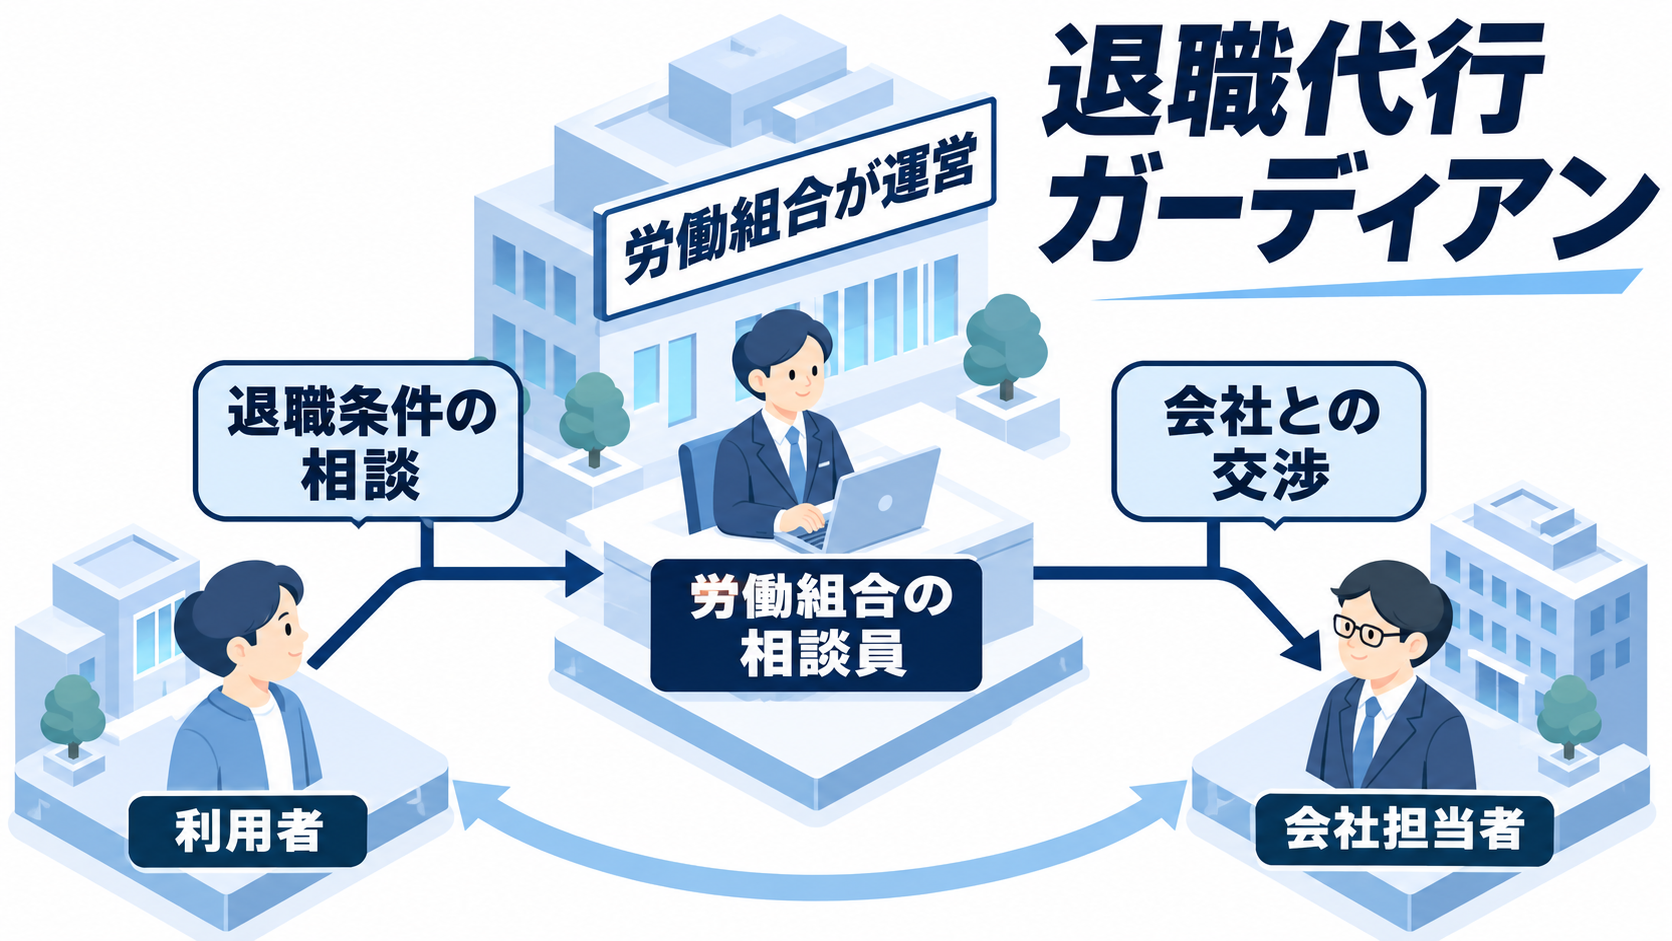
退職代行ガーディアンは、労働組合が運営する退職代行サービスです。
会社へ退職を伝えることに加え、退職日や有給休暇などの条件について相談したい人は、どの内容を依頼できるかを確認しながら検討できます。
希望を伝える際は「早く辞めたい」だけでなく、最終出勤日、有給休暇の残日数、書類の受取先などを具体的にまとめておくと整理しやすくなります。
給付金の申請時に必要となる離職理由は、実際の事情に基づいて確認しましょう。
退職代行トリケシ
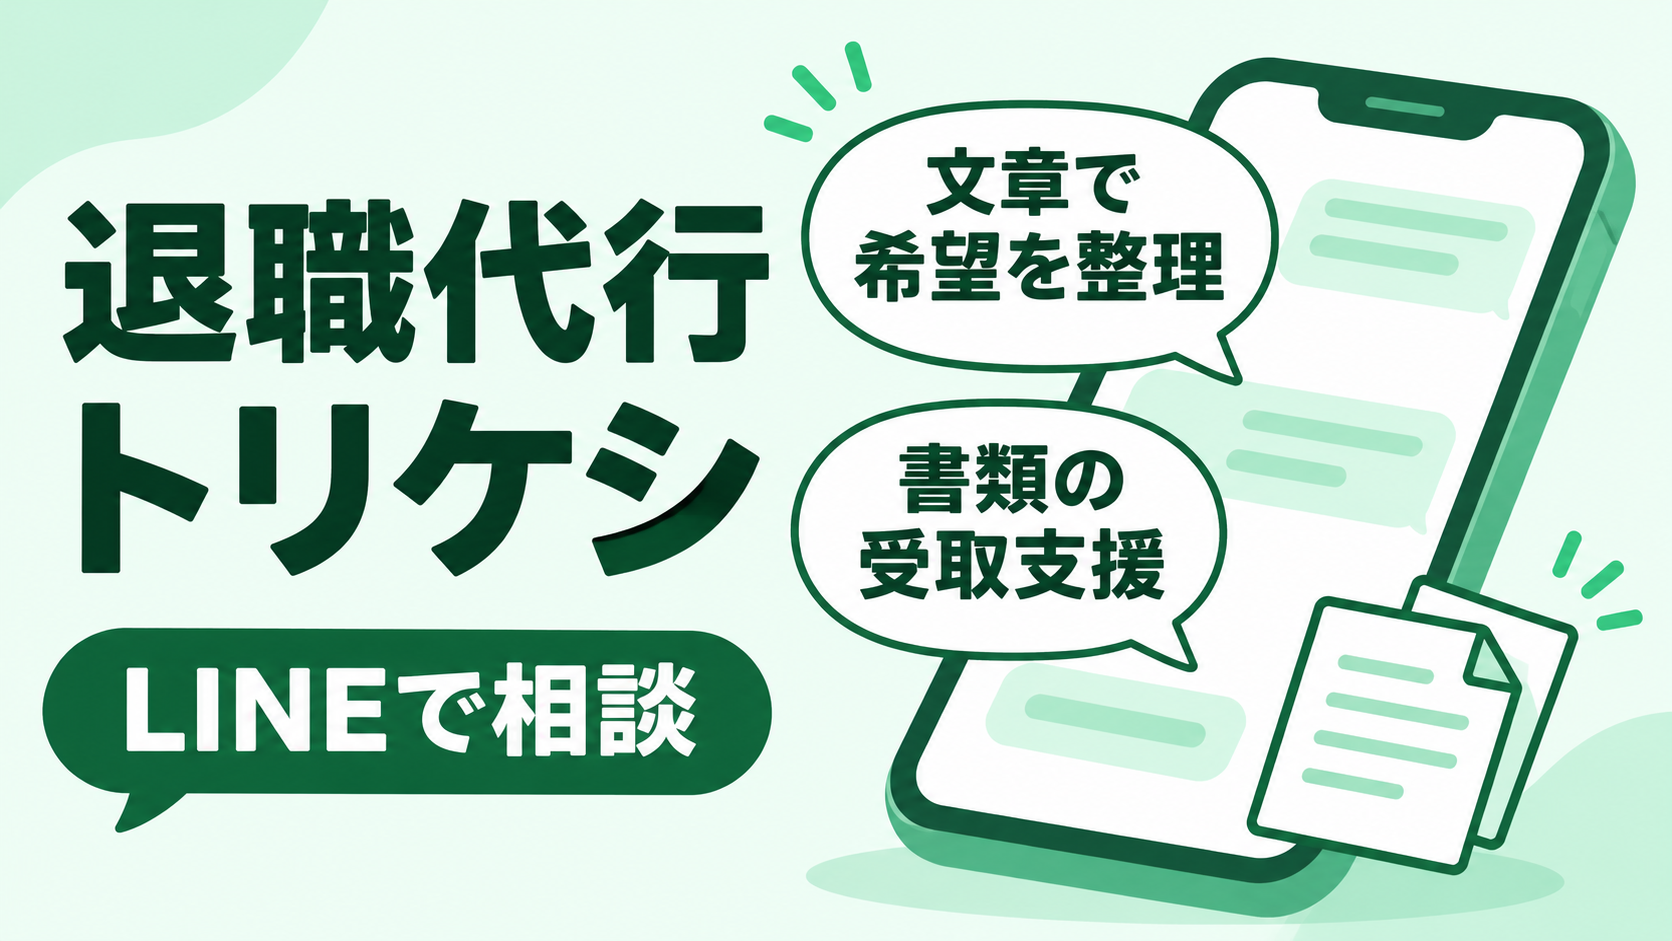
退職代行トリケシは、LINEを使って相談や手続きのやり取りを進めたい人が検討しやすいサービスです。
文章で希望を残せるため、仕事の合間に状況を整理したい人や、電話で説明することに負担を感じる人にも比較の対象になります。
相談前に、退職希望日と会社の連絡先、送付してほしい書類をメモしておきましょう。
離職票などの受取支援を希望する場合は、退職完了後のどの段階まで相談できるかを確認すると、申請準備につなげやすくなります。
男の退職代行
男の退職代行は、男性の退職相談を案内するサービスです。
強い引き留めや人間関係への不安があり、会社へ自分で連絡することに負担を感じている場合は、現在の状況を整理したうえで相談先の一つとして検討できます。
正社員、契約社員、アルバイトなど、自分の雇用形態を伝えて費用と対応範囲を確認しましょう。
次の就職先が決まっている場合は入社予定日も含めて退職の予定を考え、給付金については実際の就職状況を公的窓口へ伝えます。
退職代行わたしNEXT
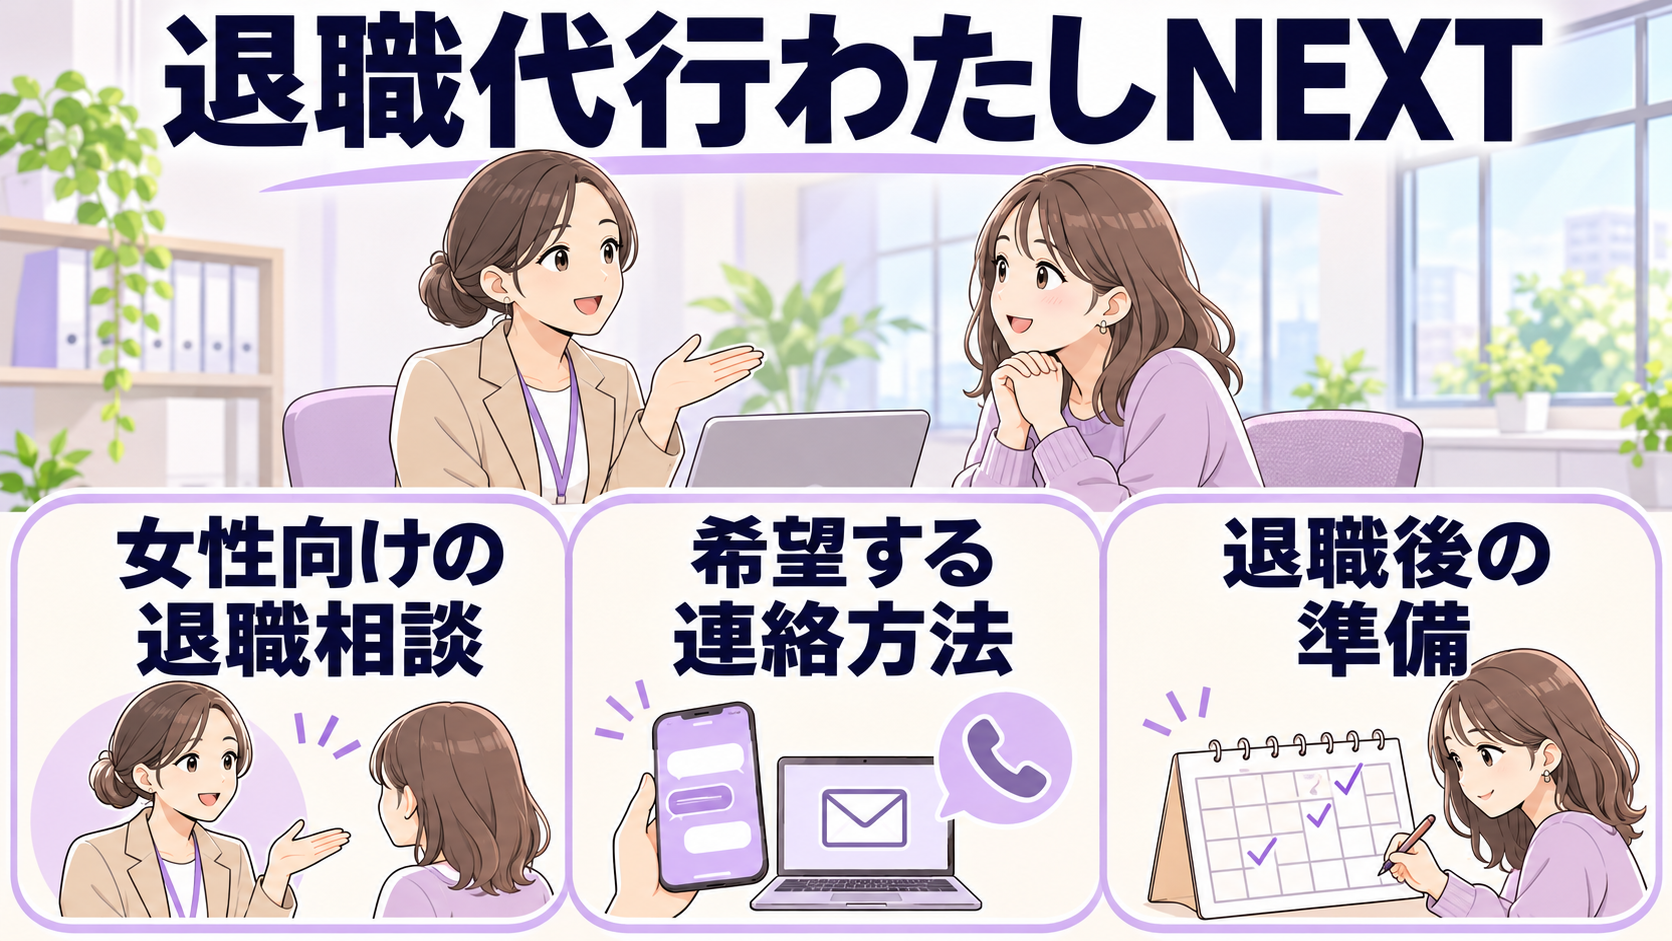
退職代行わたしNEXTは、女性向けに退職の相談を案内するサービスです。
職場の人間関係や退職を伝える際の不安を抱えている人は、会社へ伝えてほしい内容と、自分では対応したくない連絡を整理して相談できます。
退職後の支援も希望する場合は、具体的にどこまで相談できるかを確認しましょう。
休養を優先するか、すぐに次の仕事を探すかによって公的給付の確認先も変わるため、退職の依頼と生活の準備を並行して進めると予定を立てやすくなります。
各サービスをさらに詳しく知りたい方は、退職代行おすすめランキングも参考にしてください。
退職給付金制度のデメリットは制度と契約を分けて考える
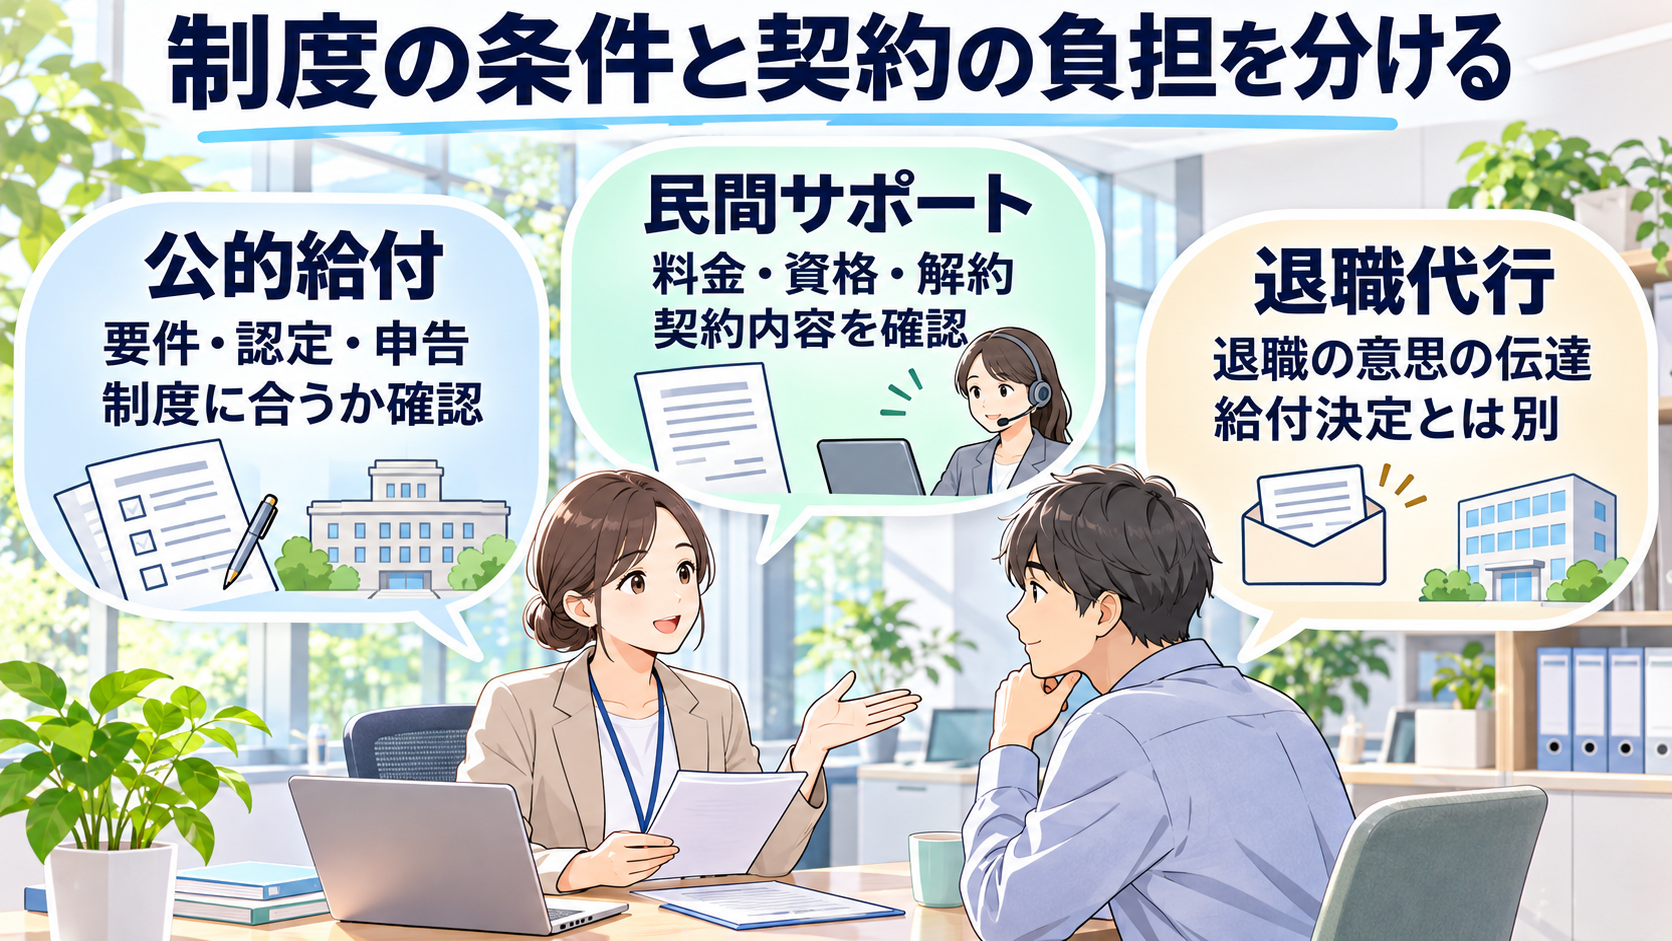
公的給付には対象条件と手続きがある
基本手当は、退職した人全員に無条件で支払うお祝い金ではありません。
雇用保険の加入状況、離職理由、働く意思と能力、求職活動などが確認されます。
傷病手当金にも、療養のため働けないことや給与の支払い状況などの要件があります。
「会社を辞める」という一つの出来事だけでは受給は決まりません。
これは制度の欠点というより、目的に沿って支給するための条件です。
ただし、生活設計の面では制約になります。
退職後はしばらく仕事を探さず休みたい人が、基本手当を必ず受け取れるものとして家計を組むと、前提が崩れてしまいます。
自分の退職後の予定と、制度が想定している状態を最初に照らし合わせましょう。
民間サポートの料金は公的給付とは別
ハローワークや健康保険の窓口へ直接相談することと、申請サポート会社にお金を払うことは別です。
サポートを契約しなければ公的制度を使えない、という仕組みではありません。
民間事業者の役割は契約内容によって違うため、説明を受けるだけなのか、書類作成まで頼めるのかを確認します。
「給付から支払えばよい」と案内されても、その費用は自分の負担です。
給付が少なかった場合、再就職でサポートが不要になった場合、不支給だった場合に、費用がどうなるかを調べておきましょう。
受け取れる金額の大きさだけで比較すると、契約に伴う負担を見落としやすくなります。
退職代行とも役割が違う
退職代行は主に会社への退職の意思の伝達などを支援するもので、給付金の支給機関ではありません。
会社との連絡が難しい人には役立つ場合がありますが、給付の申請条件を満たすことや、希望した金額を受け取ることを保証するものではありません。
退職代行と給付金サポートが同じページに掲載されていても、契約先や料金が分かれていることがあります。
一つの申込フォームで両方の契約に同意する形になっていないか、確認しておくと安心です。
「退職の連絡」「公的制度の相談」「申請の作業」の三つを分けて考えると、何に対して費用を払うのかが明確になります。
| 区分 | 目的 | 気を付けたい点 |
|---|---|---|
| 雇用保険の基本手当 | 求職中の生活を支える | 働く意思・能力や認定が必要 |
| 健康保険の傷病手当金 | 療養による休業中の所得補償 | 就労不能・給与などの条件がある |
| 民間の申請サポート | 制度の説明や手続きの支援 | 料金・資格・解約条件を確認 |
| 退職代行 | 会社への退職連絡など | 給付の支給決定とは別 |
デメリット1:申し込んでもすぐには入金されない
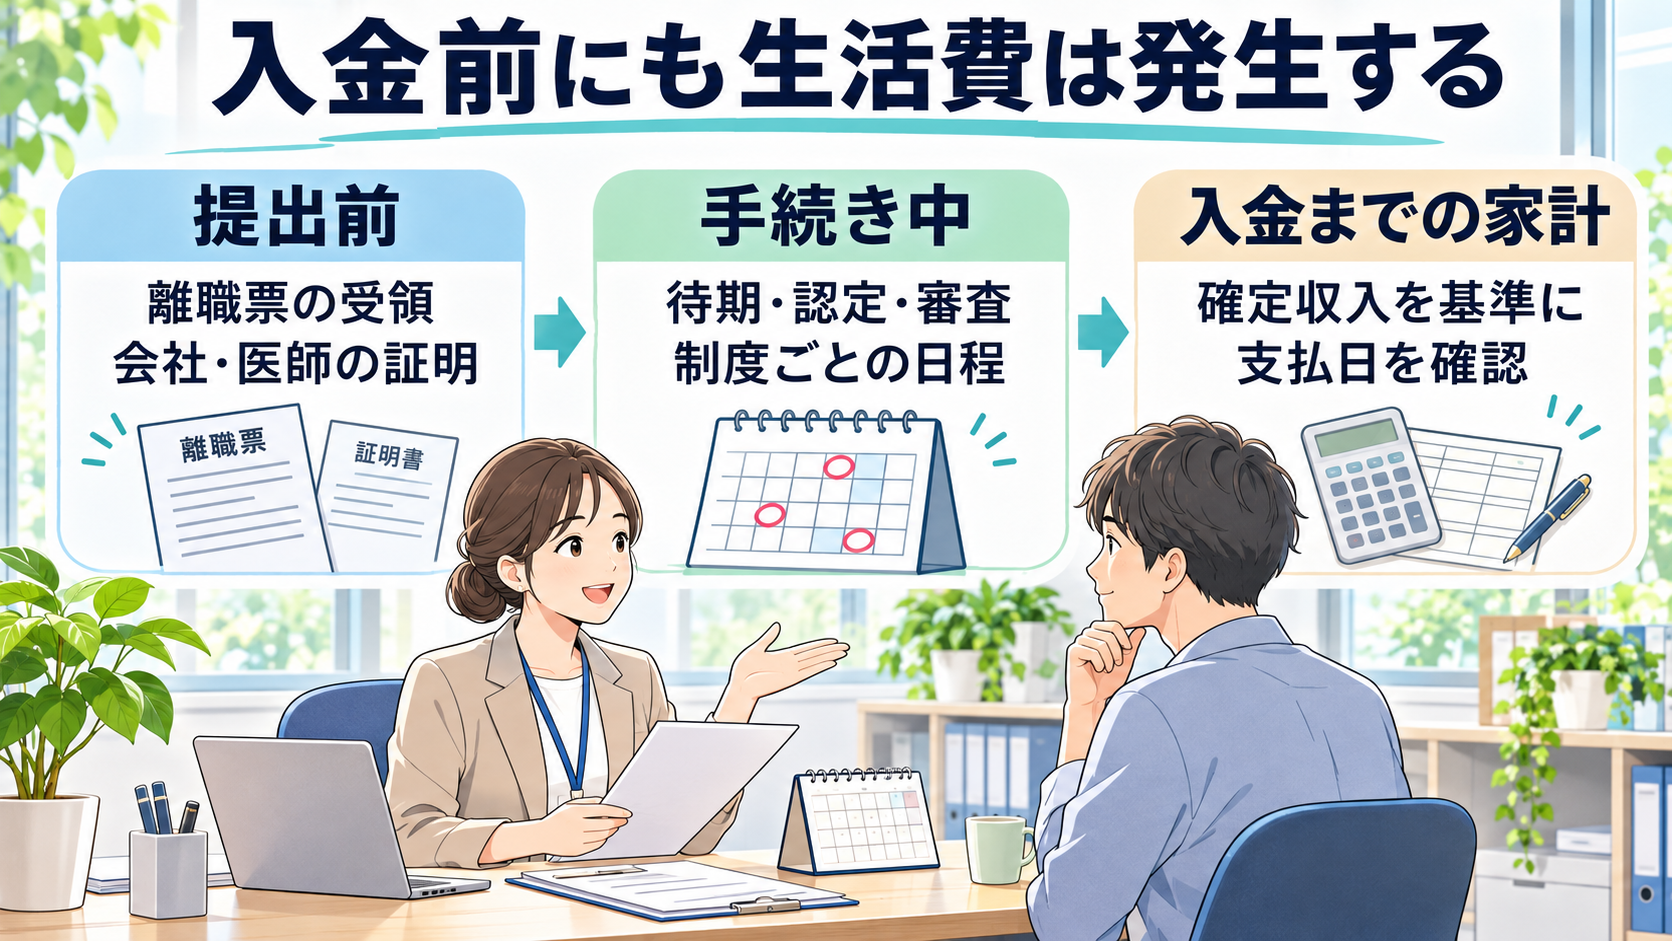
退職直後の生活費を別に用意する必要がある
会社を辞めると給与の振込が止まりますが、給付がすぐ代わりに入るわけではありません。
離職票の受領や受給手続き、失業認定などの時間がかかります。
基本手当には待期があり、自己都合退職などでは給付制限が付く場合もあります。
退職日だけを基準に入金を予想するのは避けたいところです。
たとえば月末に退職し、翌月の家賃を給付で払うつもりでいると、手続きが予定どおり進んでも間に合わない可能性があります。
実際の初回入金については窓口の案内に従い、少なくとも確定前の給付を、手元の預金と同じように数えないことが重要です。
支払い日が迫っているものから先に確認しましょう。
傷病手当金は証明をそろえる時間もかかる
傷病手当金は、本人が申込フォームを送るだけで手続きが終わるものではありません。
申請する期間に応じて、勤務先や療養担当者の記入が必要になります。
給与締め日や医療機関の書類作成日程によっては、提出までに時間がかかることがあります。
保険者の審査期間だけを見て「この日までに入る」と決めると、提出前の準備期間を見落とします。
会社に依頼した日、病院に依頼した日、書類が戻る見込み日を別々に記録すると、どこで止まっているのかが分かります。
体調が悪いときは、家族に日程管理だけ手伝ってもらう方法もあります。
生活費の不足は給付の相談と並行して扱う
給付の審査中に生活費が不足しそうな場合は、入金を待つだけでなく、自治体などの相談窓口へ状況を伝えます。
利用できる支援は世帯や収入などによって違うため、給付の申請中であることも説明してください。
民間サービスへ追加料金を払えば公的審査が早まる、とは考えないようにしましょう。
支払いの優先順位を決めるときは、家賃、食費、医療費、通信費など必要性の高いものを把握します。
サブスクリプションの見直しなど、自分で調整できる支出もあります。
給付の条件を無理に変えようとするより、手続きの見通しと生活費の相談を同時に進める方が現実的です。
デメリット2:退職前の給与がそのまま補償されるわけではない
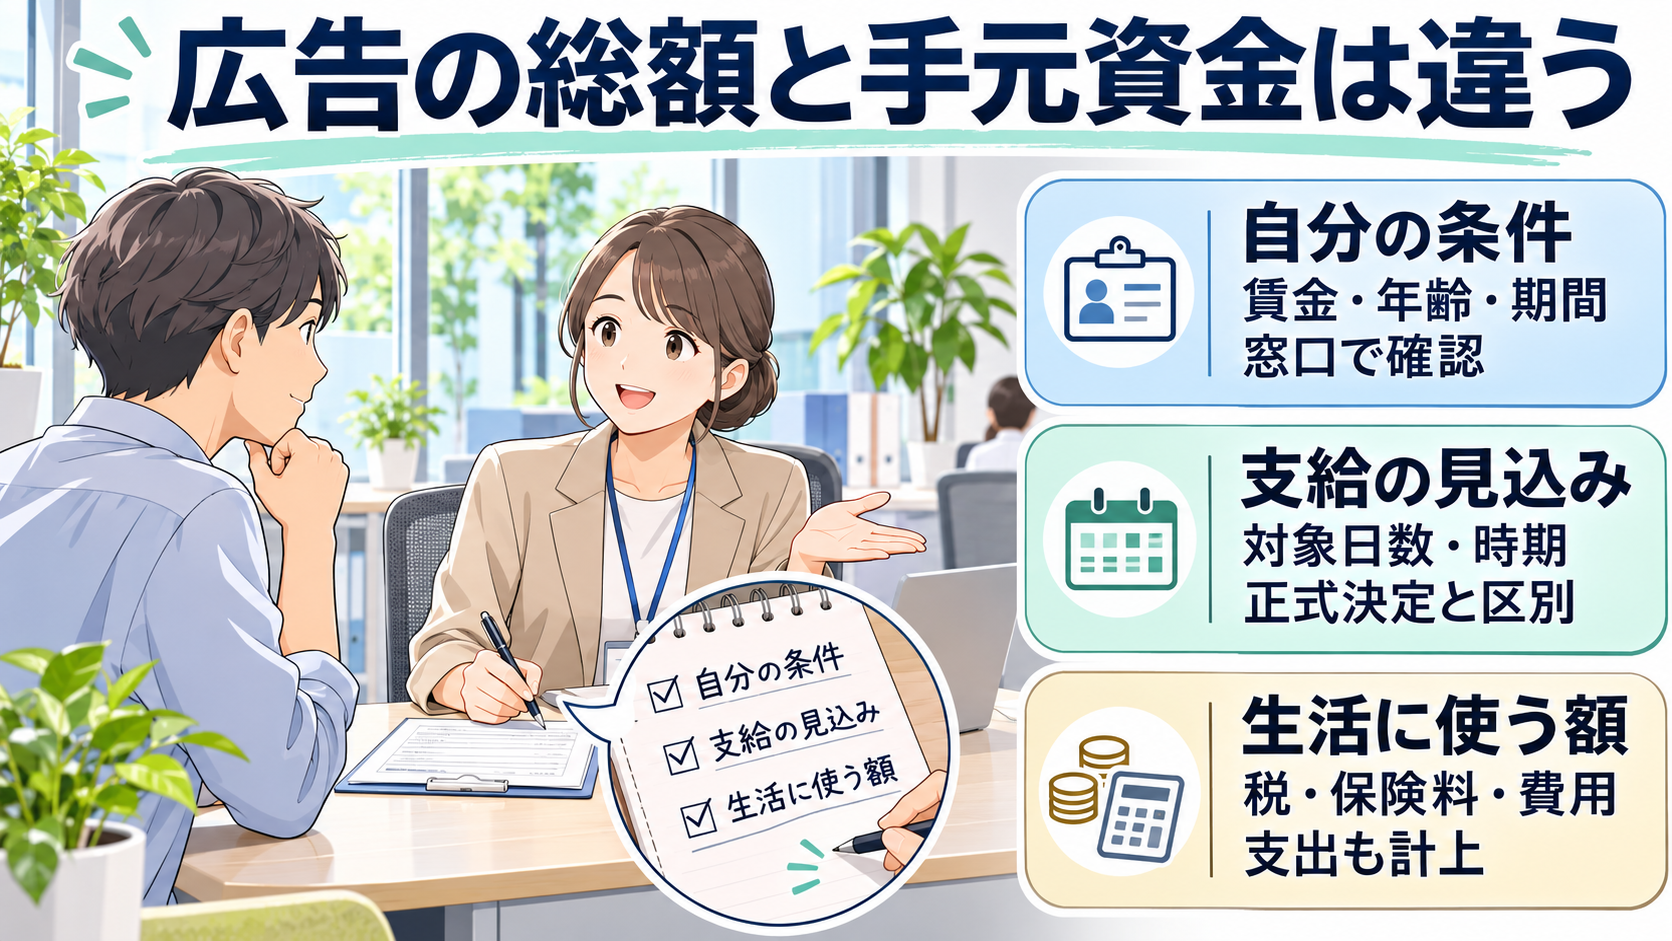
最大受給額は自分の受給額ではない
広告で目立つ「最大」の数字は、一定の条件を満たすケースを前提としていることがあります。
自分の給与、年齢、加入期間、離職理由などが同じとは限りません。
複数の制度の金額を足した表現なら、各制度の条件や受け取る時期まで確認する必要があります。
家計で必要なのは、広告の総額ではなく、自分がいつ、どの程度受け取れる見込みかです。
毎月の支払いに使いたい人にとって、長期間の合計金額だけ示されても、来月の生活費は分かりません。
月ごとの入金と支出に分けて考えると、どのくらいの不足があるか見えやすくなります。
基本手当と傷病手当金は計算の土台が違う
基本手当は離職前の賃金など、傷病手当金は標準報酬月額などをもとに計算されます。
給与明細の手取り額をそのまま一定割合にすれば正確な額になる、というものではありません。
給与の変動や加入期間によっても確認事項が生じるため、窓口で自分の資料をもとに説明を受けましょう。
退職前に残業が多かった人、途中で勤務時間が変わった人、転職して間もない人は、どの期間の数字が使われるのかを確かめてください。
毎月の給付見込みを一つの数字に固定せず、まず概算と正式な決定を区別します。
決定通知などを受け取ったら、それまでの家計表を更新することも大切です。
税や保険料などの支出は続く
仕事を辞めても、住民税や健康保険料、年金の手続きは残ります。
給与天引きから自分で支払う形へ変わると、退職前より支出が目立つことがあります。
給付があれば生活費は全て賄えると思わず、今まで給与から引かれていた項目も見直してください。
国民年金の免除・納付猶予など、支払いが難しい人向けの仕組みもありますが、給付の申請とは別の手続きです。
制度ごとに相談先が分かれることは負担ですが、一覧にすれば対応しやすくなります。
納付書が届いたら金額だけを見るのではなく、対象月、納期限、相談先を確認しておきましょう。
| 比較するときの項目 | 見落としやすい考え方 | 確認したい内容 |
|---|---|---|
| 支給総額 | 最大額なら自分も受け取れる | 自分の条件での見込み |
| 支給時期 | 月給と同じ日に入る | 初回とその後の手続き |
| 手元に残るお金 | 給付額がそのまま生活費 | 税・保険料・契約費用 |
| 支給の継続 | 一度決まれば自動で続く | 認定・申請・状況変更 |
デメリット3:求職活動や就労状況の申告が必要
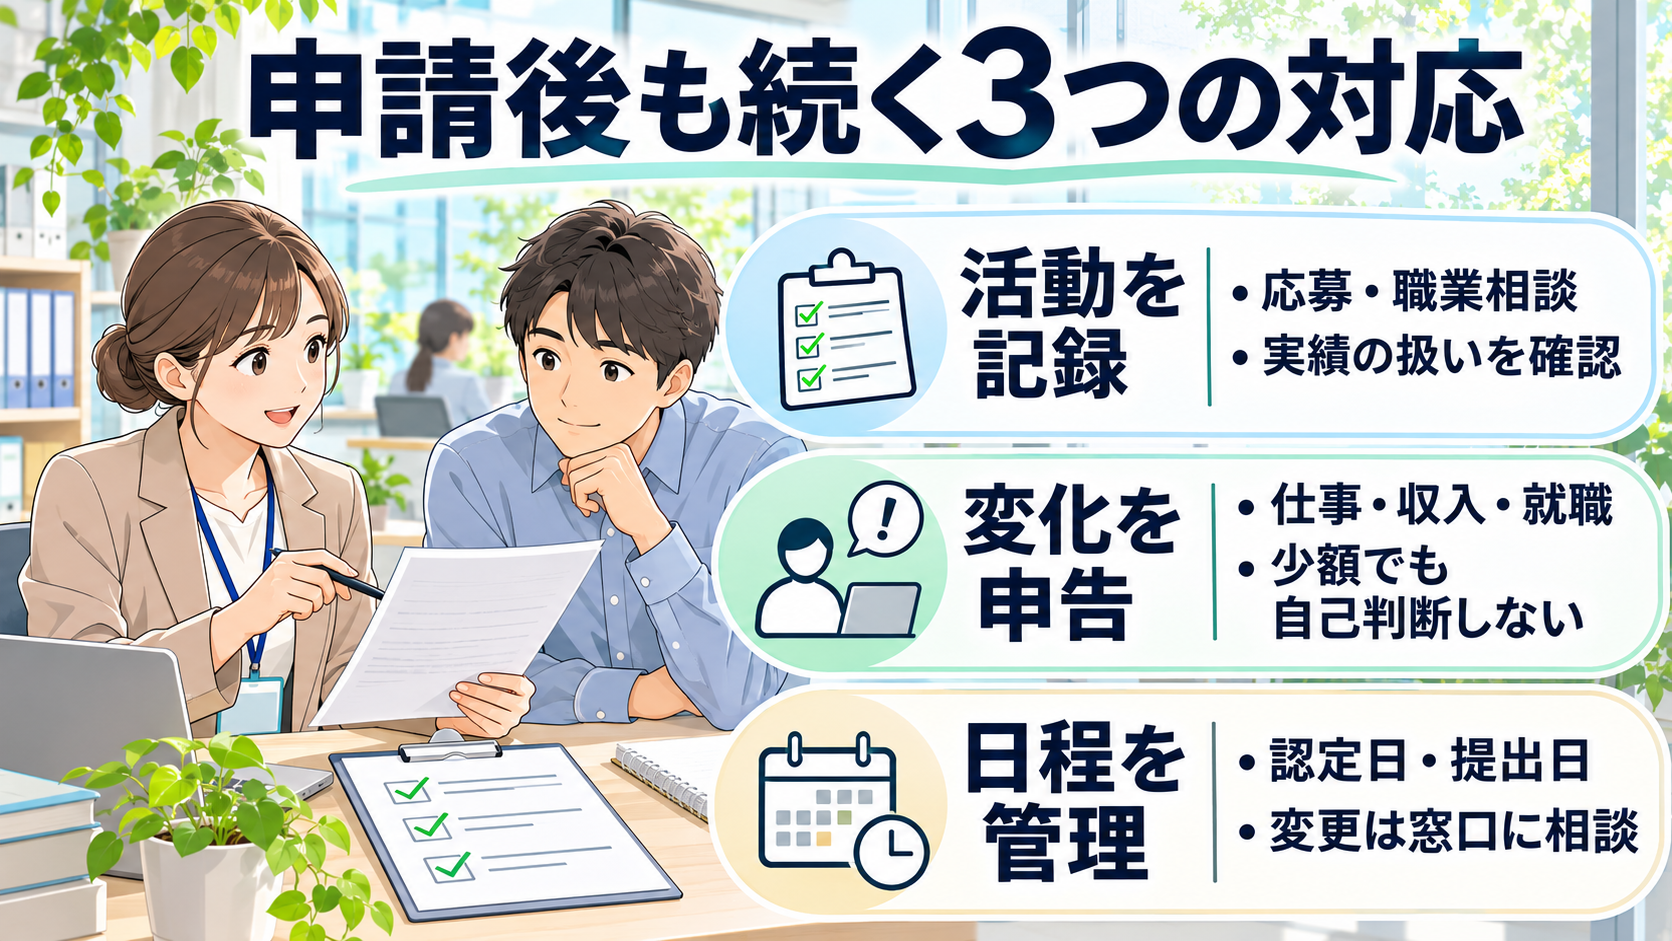
基本手当は自由な休暇の費用ではない
退職後にゆっくり休みたい気持ちがあっても、基本手当は再就職を目指す人のための制度です。
働く意思や能力がなく、当面は仕事を探さない状態なら、制度が想定する失業の状態と合いません。
旅行や学習の予定がある人も、自分の計画が受給にどう関係するかを確認してください。
「会社に在籍していなければ失業」と単純に考えず、いつから働けるか、どのように仕事を探すかを説明できるようにしましょう。
体調が悪くて働けない場合は、無理に求職中として申告するのではなく、療養と受給期間延長などの相談をします。
実際の状態に合う手続きを選ぶことが大切です。
アルバイトや副業を始めると確認事項が増える
受給中や給付制限中に仕事をする場合は、勤務した日や時間、収入などの申告が必要になります。
短時間なら自動的に問題がない、在宅作業なら仕事に当たらない、と自己判断しないでください。
扱いは実際の働き方によって異なり、就職として扱われる場合もあります。
家計の足しに短期の仕事をしたい場合は、働く前に内容を窓口へ説明すると、記録すべきことが分かります。
日々の勤務時間と報酬の情報を残しておけば、あとで思い出して申告する負担も減ります。
収入の受取日だけではなく、いつ作業したかを管理する意識を持ちましょう。
認定日や連絡への対応が必要になる
基本手当の失業認定や、傷病手当金の追加照会など、申請後も手続きは続きます。
引っ越し、電話番号の変更、銀行口座の変更があった場合は、どの窓口に届けるかを確認してください。
郵便物を受け取れない期間があると、回答や訂正が遅れてしまうことがあります。
予定表に認定日だけでなく、書類準備の日と問い合わせの期限も入れておくと動きやすくなります。
来所できない事情が生じたときは、後から自己判断で済ませず、事前に連絡しましょう。
「予定があるから次回にまとめればよい」と考えると、給付への影響を見落とす可能性があります。
申告漏れは後から困る原因になる
勘違いによる記載漏れに気付いたら、早めに窓口へ伝えて訂正方法を確認します。
知らなかったから放置してよい、ということにはなりません。
特に就労や収入に関する情報は、支給の判断に関係するため、記録を見直す習慣が役立ちます。
虚偽の申告などによる不正受給には、支給停止や返還などの不利益があります。
制度を使うことのデメリットというより、正しく申告しないことのリスクです。
手続きが面倒だからと内容を省略せず、分からない欄は質問して埋めることが、結果として負担を減らします。
デメリット4:傷病手当金は退職後も自由に選べる制度ではない
退職前の加入期間と状態が関係する
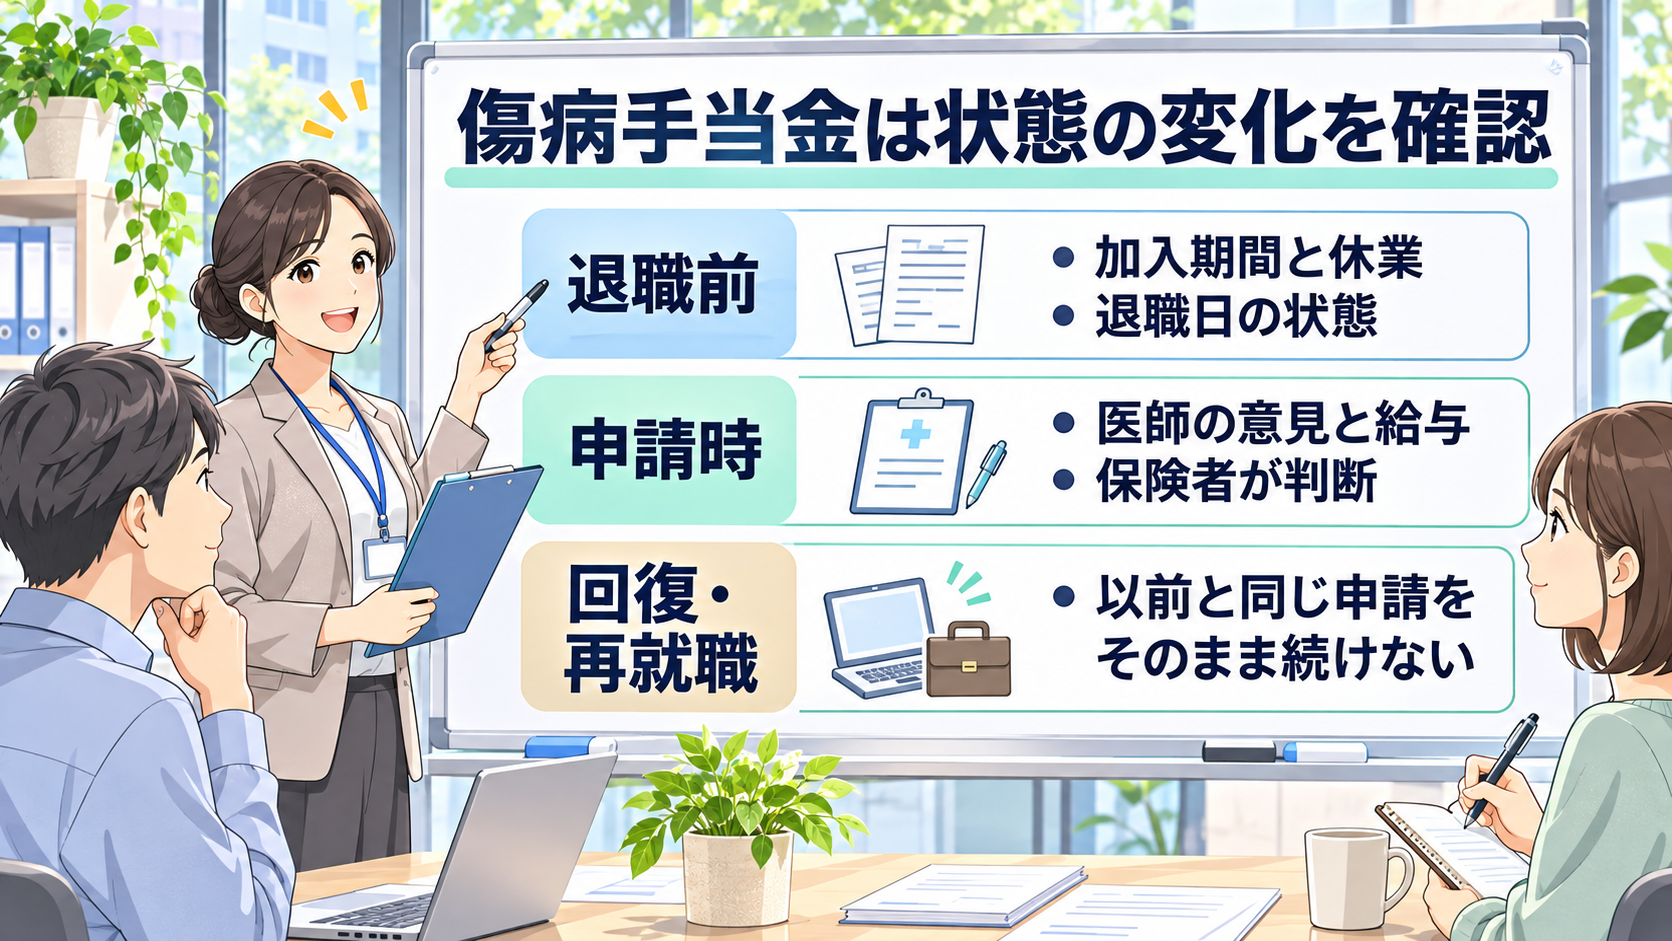
退職後の傷病手当金を考える場合、退職時にどのような状態だったかが重要です。
健康保険に一定期間継続して加入していたか、資格喪失時に給付を受けられる状態だったかなどが確認されます。
退職してから初めて情報を集め、好きな時期から利用を始められると考えると、対象にならない場合があります。
体調不良で退職を考えているなら、まず医療機関と保険者へ相談しましょう。
退職代行の受付日と、健康保険上の退職日の扱いを混同しないようにします。
会社を辞める段取りが早く進んでも、給付の条件が同じ速度で整うとは限りません。
医師の診断だけで支給が確定するわけではない
医師の意見は重要ですが、保険者は就労の状態や給与の支払いなども含めて判断します。
診断名が付いたから必ず支給される、という仕組みではありません。
逆に、体調不良を軽く扱って働き続ければよいという話でもなく、治療と制度の確認をそれぞれ進める必要があります。
自分の仕事の内容を具体的に説明することは役立ちます。
長時間立つ、集中力が必要、運転する、対人対応が多いなど、業務によって負担は違います。
給付を受けるために症状を誇張するのではなく、実際に困っていることを伝え、医療と手続きの両面で状況を整理してください。
回復したあとも同じ申請を続けない
仕事に就ける状態になった、再就職した、給与の支給が再開したなど、事情が変われば給付の扱いも確認が必要です。
申請書は過去の内容をコピーすればよいものではありません。
対象期間中の状態に合わせて記載し、変化があれば保険者に伝えましょう。
退職後の継続給付では、いったん就労可能になったあとに再び悪化した場合の扱いにも注意が必要です。
「上限期間が残っているからいつでも再開できる」と考えず、制度上の継続条件を確認してください。
給付が続くことを最優先にするより、治療とその後の働き方を軸に考えることが大切です。
デメリット5:有料サポートの費用と解約条件で困る場合がある
無料相談と無料サービスは違う
無料相談の案内があっても、その後の支援まで無料とは限りません。
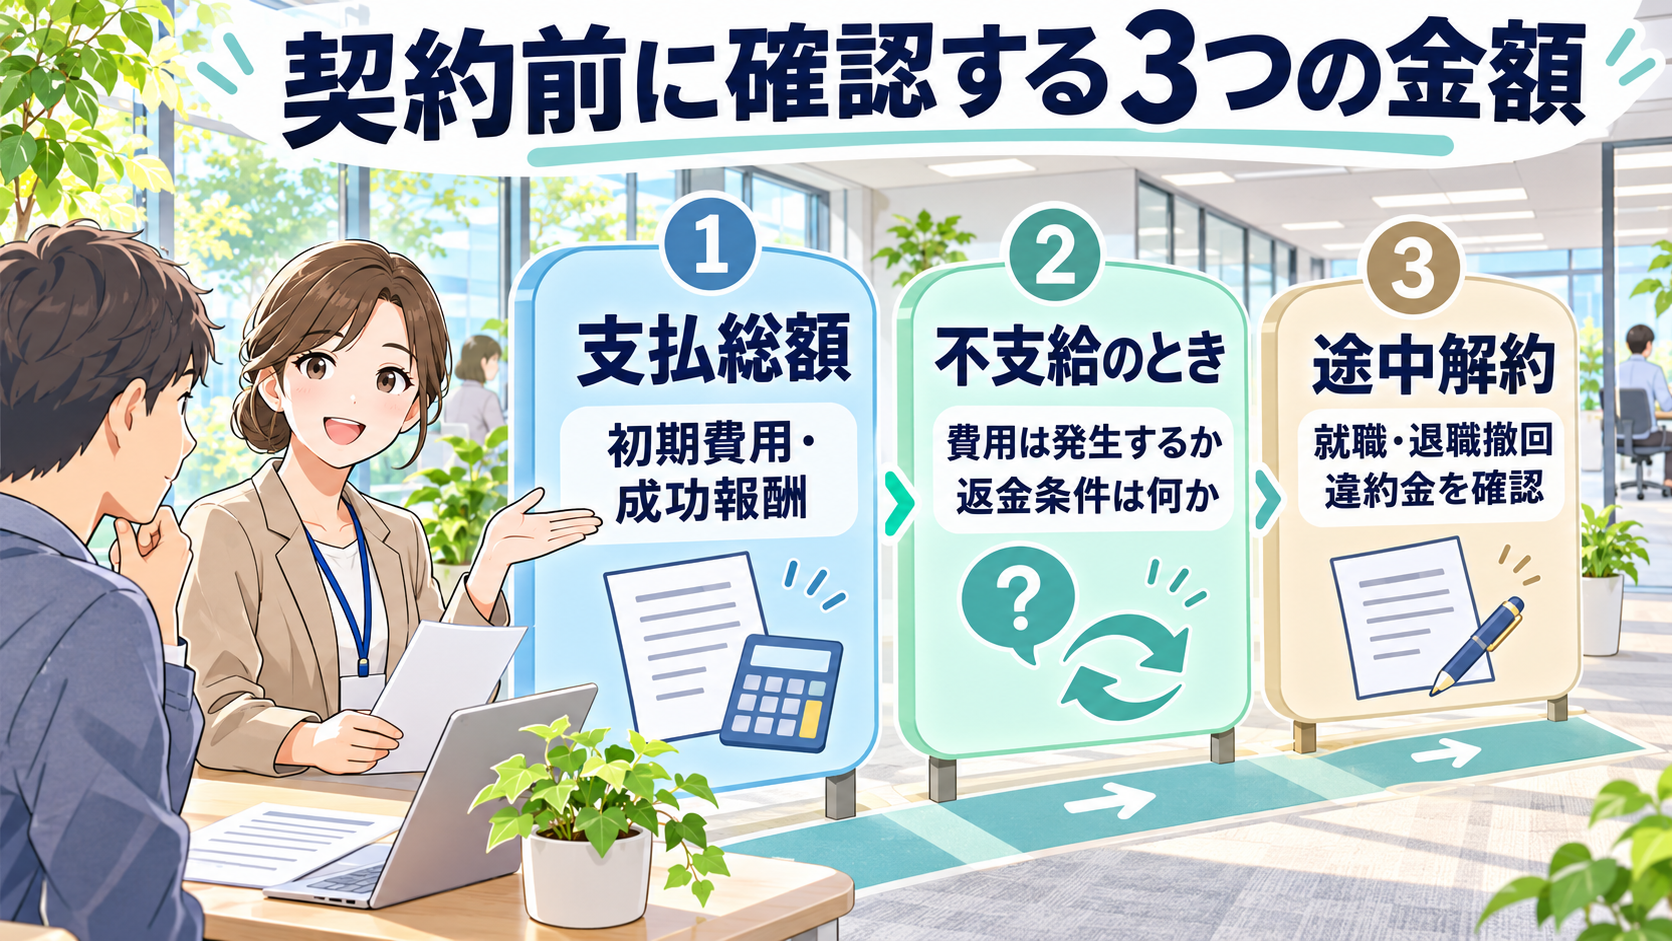
相談後に契約する段階で、初期費用、月額、成功報酬、追加費用などが発生することがあります。
料金表に税込かどうか、分割払いの総額はいくらかまで書かれているかを見てください。
相談の場では、支払う時期と給付の振込時期の違いも確認します。
先払いなら、受給が決まる前に家計から資金が出ていきます。
後払いでも、どの条件で請求が確定するのかが重要です。
「給付が入ったら払えるだろう」と楽観せず、支払い義務が発生する場面を文章で理解しましょう。
受給額が増えることと書類整理の支援は別
サポート会社が公的制度の支給額を自由に決められるわけではありません。
制度に合う事実が適切に伝わるよう支援することと、契約した人だけ給付が上乗せされることは違います。
誰でも金額や期間を増やせるような説明なら、その根拠と前提条件を確認してください。
国民生活センターは、期待した額が受け取れなかった、高額な解約料を請求された、不正受給を促すような案内を受けたといった相談について注意喚起しています。
これは全ての事業者が同じ問題を持つという意味ではありませんが、契約前に確認する価値のある論点です。
解約時にいくらかかるかを契約前に聞く
退職をやめた、転職先が決まった、自分で申請できそうになったなど、契約後に事情が変わることはあります。
そのときに解約できるか、どの費用が戻るか、違約金があるかを事前に確認しましょう。
返金保証という言葉だけでは、対象になる条件まで分かりません。
「まだ何もしてもらっていないから返金されるはず」と考えていても、契約書上の扱いが異なることがあります。
説明を受けた内容と規約に差がある場合は、契約前に質問します。
やり取りを残し、急がされても規約を読める時間を確保してください。
有料支援が必要かは困りごとから考える
手続きのどこが難しいのかを具体化すると、必要な支援を選びやすくなります。
制度名が分からないだけなら公的窓口の相談で解決するかもしれません。
書類の整理を続けることが負担、複数の制度の予定を管理したいなど、別の支援が必要な場合もあります。
相談先を選ぶときは、料金の低さだけでなく、担当者の資格、対応できる内容、連絡方法、支援の期間を比較します。
契約するかどうかを、その場の不安の大きさだけで決めないことが大切です。
具体的に何を助けてもらうのかを説明できる状態で選びましょう。
退職前アドバイザーのサービス内容を確認する
公的窓口への相談は無料です。民間サポートを検討する場合は、料金・支援範囲・解約条件を確認してください。給付の支給を保証するものではありません。
| 契約前の確認項目 | 聞き方の例 |
|---|---|
| 総額 | 初期費用・成功報酬・税を含めていくらですか |
| 支援範囲 | 本人がすることと担当者がすることを分けて教えてください |
| 資格 | 申請書作成や提出は誰が担当しますか |
| 不支給 | 受給できなかった場合も費用は発生しますか |
| 途中解約 | 就職や退職撤回の場合、返金・違約金はどうなりますか |
| 支援期間 | いつまで、何回、どの方法で相談できますか |
デメリットを小さくするための退職前の準備
退職日を決める前に確認事項をまとめる
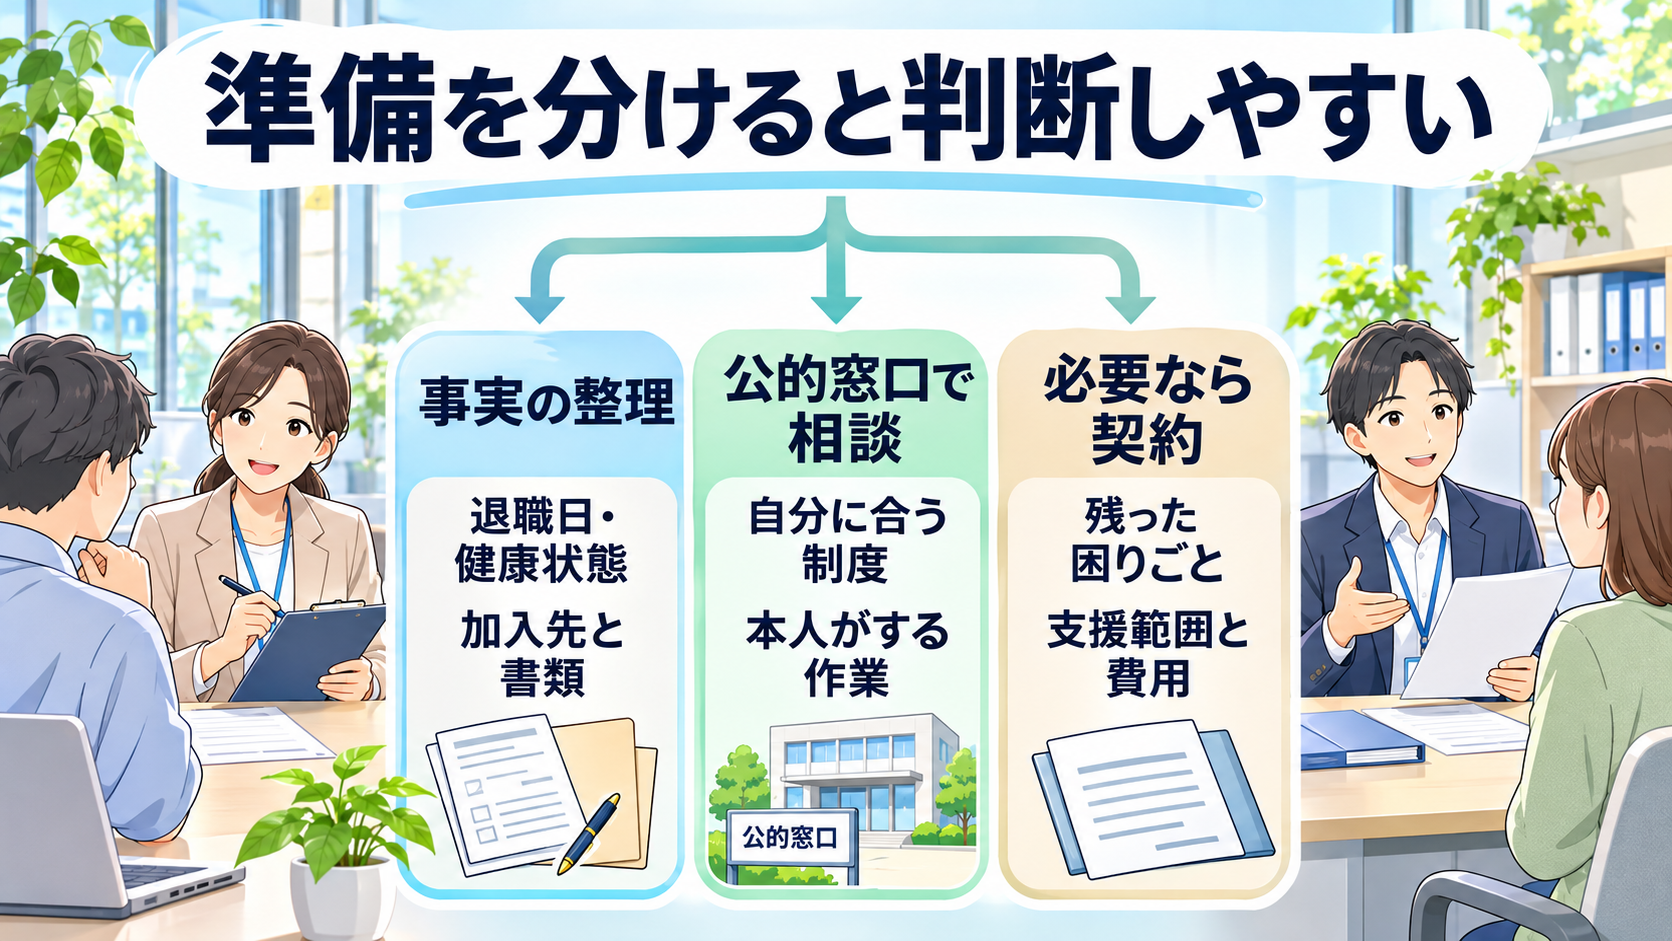
給付を優先して退職を決めるのではなく、健康、仕事内容、家計、次の仕事の予定を整理してから日程を考えます。
特に療養中の人は、在職中と退職後で条件が変わる給付があるため、日付を先に決めてしまわないことが重要です。
会社に退職の意思を伝える段取りと、制度の確認を並行させましょう。
確認用のメモには、雇用保険の加入期間、健康保険の加入先、休業の記録、離職票の送付先、最後の給与日を記載します。
正確な数字が分からない項目は、確認相手だけでも書いておくと行動につながります。
相談先が複数あっても、一枚の予定表にまとめれば重複や抜けを減らせます。
書類の名前と役割を区別する
離職票、退職証明書、源泉徴収票、健康保険の資格喪失を確認する書類は、似た時期に届いても用途が違います。
退職関係の封筒を一つ受け取っただけで、必要書類が全て揃ったと考えないようにします。
提出先のチェックリストと照合し、不足しているものを特定しましょう。
会社との連絡を減らしたい場合にも、必要書類を一覧にして依頼した方が効率的です。
「退職に必要なもの全部」ではなく、どの書類をどこへ送ってほしいのかを示します。
依頼日と回答を記録すれば、届かなかったときに同じ説明を何度も繰り返す負担が減ります。
一度に決めず、公的相談と契約を分ける
退職を考えている時期は気持ちが焦りやすく、給付の見込みを聞くとすぐ契約したくなることがあります。
そこで、まず公的窓口で条件を確認し、次に自分が困っている作業を整理し、最後に有料サポートの必要性を判断する順序にすると考えやすくなります。
相談と契約を同じ日に終わらせる必要はありません。
説明を持ち帰り、家計表や家族の予定と照らし合わせてみましょう。
自分で対応できる部分が増えれば、依頼する範囲を絞れる場合もあります。
高額な支払いを決める前に、分からない点を一つずつ解消する方が納得して選べます。
受給しない選択も含めて生活全体で考える
次の仕事が決まっていて空白期間が短い人などは、基本手当を受けることだけを目標にしなくてもよい場合があります。
給付を最大化するために就職を遅らせると、給与や経験を得る機会を失う可能性があります。
受給できるかどうかと、自分にとってよい選択かどうかは別の問題です。
休養が必要な人は健康を、転職を進めたい人は求職活動を軸に考えます。
そのうえで制度がどの部分を支えてくれるかを確認してください。
給付の条件に生活を無理に合わせるのではなく、現実の状況に合う支援を選ぶことが、後からの負担を小さくします。
ケース別に見る退職給付金の思い込みと見直し方
次の就職まで一か月だけ空く場合
転職先がすでに決まっていて、入社まで一か月ある人が「その間は給付で生活しよう」と考えたとします。
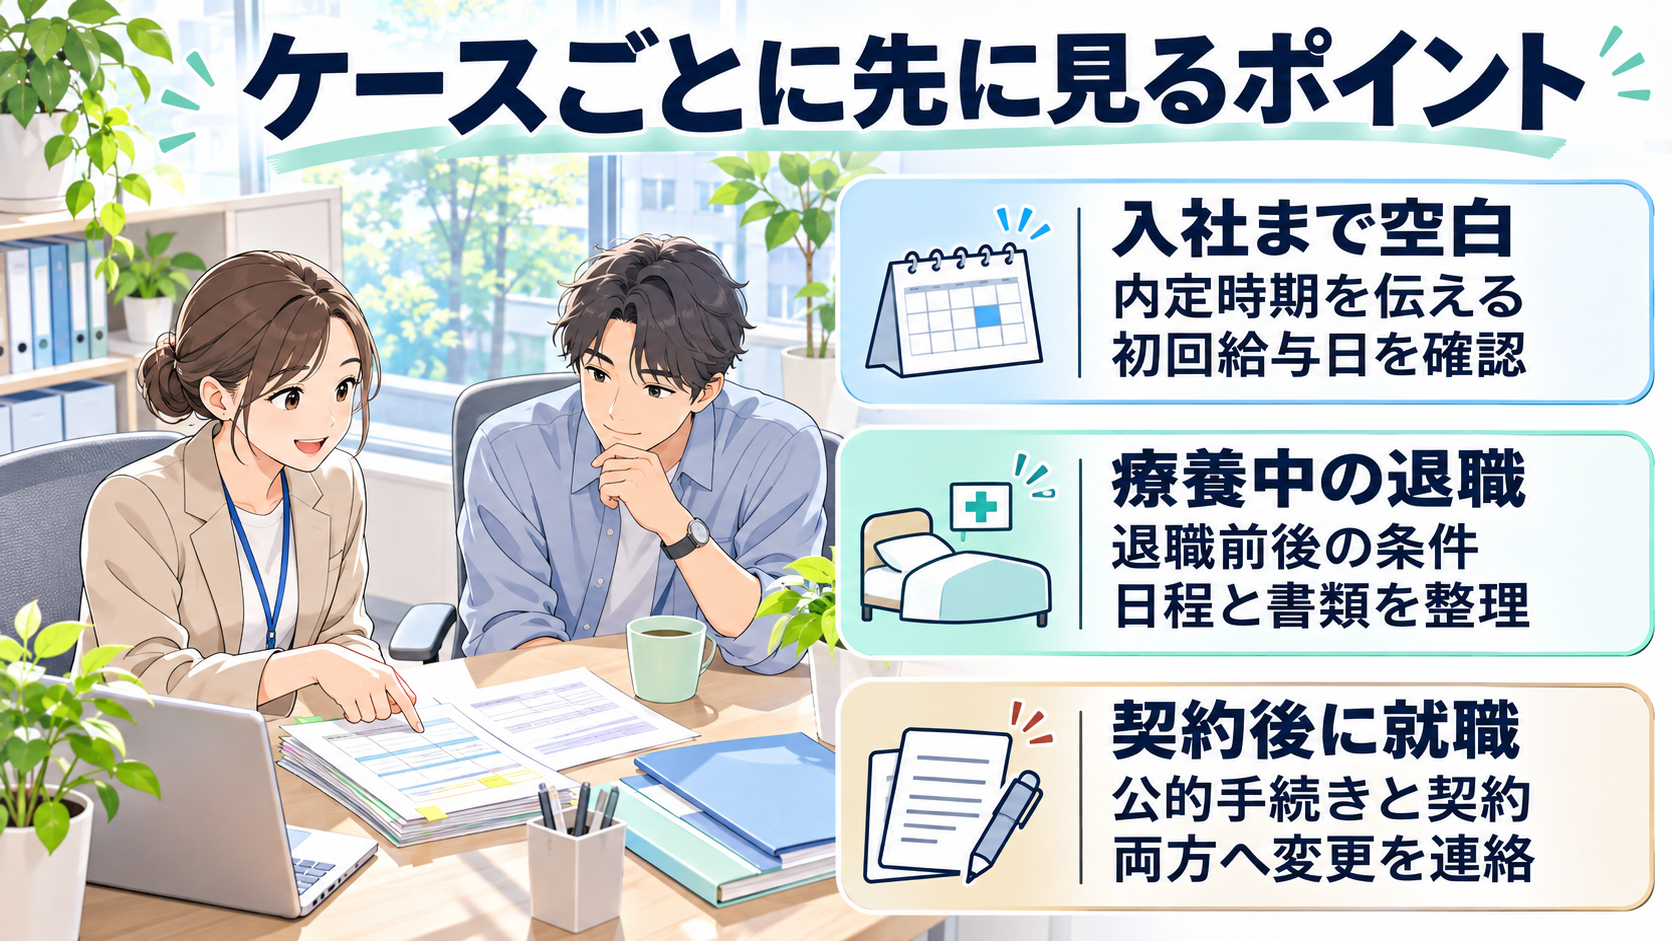
まず必要なのは、内定した時期や入社予定をハローワークに伝え、制度との関係を確認することです。
単に給与がない期間があるだけで、基本手当の受給が確定するわけではありません。
この場合の家計は、新しい会社の最初の給与がいつ支払われるかも重要です。
入社日に収入が入るとは限らず、締め日と支払日によって空白期間が長くなることがあります。
退職前の最終給与、次の給与、確実に支払う生活費を並べ、未確定の給付に頼らない予定を作りましょう。
これは制度を利用しない方がよいという意味ではなく、事実を確認してから資金計画に反映するという考え方です。
療養のためすぐに辞めたい場合
体調が悪く、会社との連絡も負担になっている場合は、退職の手続きを早く終えたいと思うかもしれません。
ただし、退職後の傷病手当金には在職中からの状態が関係します。
日程を決める前に、健康保険の窓口と医療機関へ相談し、退職日をまたぐ手続きを整理することが大切です。
給付を理由に治療を遅らせたり、無理に出勤したりする必要はありません。
健康上の判断と制度上の確認を、それぞれ適切な相手へ相談します。
家族に電話の予定や書類の受取日を管理してもらうなど、本人の負担を下げる方法もあります。
退職代行へ依頼する場合は、会社から必要書類を受け取る段取りまで確認しておくと、その後の混乱を減らせます。
サポートを契約したあと早く就職できた場合
契約したときには長期間の支援を想定していても、早く就職が決まることがあります。
就職自体は望ましい変化でも、サポート料金がどうなるかを知らないと、想定外の出費に感じるかもしれません。
契約前に、支援が途中で不要になった場合の精算方法を確認することが重要です。
公的給付の受給が終わることと、民間契約が自動で終わることは同じではありません。
就職した場合の連絡先や手順、解約申出の方法を規約で確認してください。
給与を得る機会と給付を受ける期間を比較するときも、給付を長く受けるためだけに就職を遅らせる必要はありません。
長期的な生活の安定を軸に考えましょう。
家族の助けを借りて手続きしたい場合
書類が苦手、体調が悪い、窓口へ一人で行くのが不安という人は、家族に整理や同行を頼む方法があります。
ただし、どの手続きも家族が自由に代理できるわけではありません。
本人確認、委任状、本人の来所が必要かどうかは、提出先に確認してください。
家族と分担するなら、本人は事実の確認、家族は日程の管理や書類のコピーといった形で作業を分けると進めやすくなります。
個人情報を含む資料の保管場所も決めておきましょう。
相談先とのやり取りを一人だけが把握している状態を避けると、追加資料の依頼にも対応しやすくなります。
| 困っている場面 | 先に確認すること | 負担を減らす工夫 |
|---|---|---|
| 入社まで収入がない | 内定時期と給付の条件 | 最終給与と初回給与を家計表に記載 |
| 療養中で動けない | 退職前後の給付条件 | 家族と日程・書類整理を分担 |
| 契約後に就職した | 民間契約の終了・精算方法 | 規約と連絡記録を保存 |
| 一人で申請が難しい | 同行・代理ができる範囲 | 本人が行う作業を明確にする |
以上は制度の利用可否を断定する例ではなく、確認すべき点を整理したケースです。
同じ退職でも、就職予定や健康状態、家族の状況によって必要な対応は変わります。
自分に近い場面を選び、窓口へ質問するためのメモとして使ってください。
退職給付金制度のデメリットに関するよくある質問
受給すると転職先に不利になる?
給付を受けた事実だけで、どの会社にも必ず不利になると決め付けることはできません。
採用では職歴や経験、就業できる状態など、さまざまな事情が見られます。
給付の受給と、退職から再就職までの期間をどう説明するかは分けて考える必要があります。
面接のために虚偽の説明を作るのではなく、その期間に療養した、仕事を探した、学習したなどの事実を整理しておきましょう。
健康に関する伝え方で悩む場合は、就業上必要な配慮なども含めて専門の窓口に相談できます。
給付の受給そのものを恥ずかしいことと考える必要はありません。
家族の扶養に入れば全て解決する?
税法上の扶養と健康保険の被扶養者認定は別の仕組みです。
給付の受給状況が健康保険の収入確認に関係することもあるため、「給与ではないから無関係」と決めず、家族の勤務先や保険者に確認してください。
いつから扶養に入るか、給付を受け始めたらどうするかも確認事項になります。
扶養の手続きができない期間に保険の空白を作らないよう、国民健康保険や任意継続などの選択肢も調べます。
保険料だけで決めず、加入期限や家族の状況を含めて比較しましょう。
基本手当の窓口で扶養手続きも自動的に完了するわけではありません。
申請を取りやめたら損をする?
公的給付の申請と民間契約では、取りやめた場合の扱いが違います。
公的手続きについては、就職した、働ける状態が変わったなど、現状を窓口へ伝えて案内を受けます。
一方、サポート契約の料金や返金は、契約内容と法的な扱いを確認する必要があります。
申請をやめたいと思った理由も整理してください。
書類が難しいだけなら相談で解決できるかもしれませんし、就職が決まったなら関連する別の給付の確認が必要なこともあります。
途中で連絡を断つのではなく、状況が変わったことを説明する方が、不要なトラブルを防ぎやすくなります。
一番大きなデメリットは何?
全員に共通する一つの欠点があるというより、思い込みと実際の条件の差が困りごとを生みます。
「すぐ入金される」「誰でも広告の金額を受け取れる」「有料サービスに任せれば全て終わる」と考えていると、予定が崩れやすくなります。
受給条件、時期、費用をそれぞれ確認することが対策です。
制度を理解して利用すれば、退職後の生活を支える助けになります。
デメリットだけを理由に必要な支援を避けるのではなく、自分が対応する作業と負担を見える形にしましょう。
公的窓口への相談、書類の整理、家計の見直しを進めることで、判断に必要な材料がそろいます。
関連する公的案内